- 1Aucune loi n'impose de cabinet, pas même pour le BEGES obligatoire.
- 2Facteurs d'émission et méthode réglementaire sont gratuits, publiés par l'ADEME et le ministère.
- 3Les achats comptés en euros portent 80 % d'incertitude dans la Base Empreinte.
- 4Faites relire le bilan par un tiers s'il doit sortir de l'entreprise.
Un bilan d'émissions de gaz à effet de serre se calcule avec 3 ingrédients. Ce sont des données d'activité que l'entreprise possède déjà (litres de gazole, kWh, tonnes achetées), des facteurs d'émission qui les convertissent en tCO2e (tonnes d'équivalent CO2) et une méthode qui dit quoi compter. Les facteurs et une méthode publique sont accessibles gratuitement en France. Même pour le bilan obligatoire des entreprises de plus de 500 salariés, l'article L229-25 du code de l'environnement n'impose ni prestataire ni vérification.
Jusqu'où faire seul son Bilan Carbone® ?
Une PME qui veut piloter : vous partez de la Base Empreinte de l'ADEME, de la méthode réglementaire ou du GHG Protocol, et vous faites le périmètre, la collecte, le calcul et les premières actions, avec les données de vos factures.
Rien d'obligatoire à ajouter. Pour appliquer la méthode Bilan Carbone® et ses outils à jour, le module Initiation du parcours de l'ABC, dispensé par 5 organismes habilités (1 300 € HT).
Aucune loi n'impose de cabinet : l'usage du bilan dit jusqu'où aller seul.
Sources : code de l'environnement, art. L229-25 (version du 3 mai 2025) ; ABC, « Se former au Bilan Carbone® » ; Mission Transition Écologique, fiche Diag Décarbon'Action ; Nos Gestes Climat ; consultés le 17 octobre 2026. Placement de chaque situation sur l'échelle : lecture de Projet Celsius.
Pour un particulier, l'équivalent se fait en ligne sur Nos Gestes Climat, un calculateur gratuit fondé sur les données de l'ADEME. La suite traite du bilan d'une entreprise, d'une association ou d'une collectivité : ce qui se fait en interne, avec quels outils, et le moment où un regard extérieur devient utile.
1Qui peut faire le Bilan Carbone® de son entreprise ?
Aucune habilitation légale n'est exigée pour calculer les émissions d'une organisation. Le bilan se pilote souvent depuis la direction RSE, la qualité, les services généraux ou la direction financière, parce que les données sont dans la comptabilité, les achats, la logistique et les factures d'énergie. Ce qui décide de la réussite, c'est l'accès à ces données et le temps que le référent peut y consacrer, plus que son titre.
Le nom Bilan Carbone® et sa formation
Le Bilan Carbone® est une méthode précise, créée par l'ADEME en 2004 et portée aujourd'hui par l'Association pour la transition Bas Carbone (ABC). Selon l'ABC, « une formation est requise pour appliquer la méthode Bilan Carbone® », et cette formation est le prérequis pour accéder aux outils à jour, liés à l'adhésion à l'association. Le module Initiation coûte 1 300 € HT par personne, éligible au CPF, pour l'équivalent de 2 jours (quel module suivre et comment le financer).
Une entreprise peut donc mesurer ses émissions sans cette formation, avec la méthode réglementaire du ministère ou le GHG Protocol, mais elle ne mène alors pas un Bilan Carbone® au sens de l'ABC. Les 7 étapes et les 3 niveaux de cette méthode sont détaillés dans le guide de la méthode Bilan Carbone®, et notre formation au Bilan Carbone® prépare une équipe à travailler en autonomie.
Mesurer ses émissions ne demande aucune formation. Appliquer la méthode Bilan Carbone® en demande une.
Le BEGES réglementaire
Le bilan d'émissions réglementaire, ou BEGES, concerne les entreprises de plus de 500 salariés, 250 outre-mer, et les personnes publiques. Une entreprise le met à jour tous les 4 ans, avec un plan de transition, et le publie sur la plateforme de l'ADEME. Le texte n'impose ni cabinet ni vérification : c'est à l'entreprise de tenir la méthode réglementaire, et l'absence de bilan expose à une amende de 50 000 € au plus. Notre test d'éligibilité au BEGES le dit en 2 minutes, et le guide du BEGES détaille la publication.
Une entreprise privée qui ne publie pas de rapport de durabilité peut y limiter ses émissions indirectes à l'électricité, à la chaleur et à la vapeur qu'elle achète. Le scope 3 obligatoire dit qui doit aller plus loin.
2Quelles étapes mener soi-même, et dans quel ordre ?
Un premier bilan fait en interne suit le même chemin qu'une mission de cabinet. Il tient en 4 temps qu'une équipe peut conduire seule :
- Fixer le périmètre : les sites et les sociétés comptés, l'année de référence, en général le dernier exercice clos, et les postes d'émissions retenus.
- Collecter les données d'activité, en quantités physiques chaque fois que possible : kWh, litres, kilomètres parcourus, tonnes achetées, kilos de fluide rechargés.
- Convertir chaque donnée avec un facteur d'émission, en notant sa source, sa version et son incertitude, pour pouvoir refaire le même calcul l'année suivante.
- Analyser les résultats : classer les postes, repérer ceux qui pèsent le plus, puis bâtir un plan d'action chiffré et fixer la date du prochain bilan.
La méthode Bilan Carbone® découpe ce chemin en 7 étapes, mobilisation des équipes et évaluation comprises, que le guide de la méthode détaille une par une. La collecte des données est l'étape la plus longue.
Les données que l'entreprise a déjà
La plus grande partie de la collecte se trouve dans des documents qui existent déjà :
- Les factures de gaz, de fioul, d'électricité et de réseau de chaleur, qui donnent des kWh, et les relevés des cartes carburant de la flotte, qui donnent des litres.
- Les fiches d'intervention du frigoriste : le code de l'environnement en impose une à chaque manipulation de fluide frigorigène, conservée au moins 5 ans, et les recharges y figurent.
- Le grand livre des achats, à compléter par les quantités tirées de l'outil de gestion pour les matières qui pèsent : acier, plastiques, emballages, denrées.
- Les notes de frais et les relevés de l'agence de voyages pour les déplacements, et une courte enquête auprès des salariés pour les trajets domicile-travail.
Le calcul lui-même est une multiplication. Prenons une flotte d'utilitaires qui consomme 20 000 litres de gazole par an. Avec le facteur de 3,1 kgCO2e par litre de la Base Empreinte pour le gazole routier, elle émet environ 62 tCO2e. Il faudrait près de 1,2 million de kWh d'électricité, au facteur moyen français de 2024, pour émettre autant.
3Quels outils et données gratuits utiliser ?
Les ressources publiques couvrent la méthode, les facteurs d'émission et la publication. Mission Transition Écologique, le service de l'État pour les entreprises, indique qu'on peut réaliser le bilan en interne, en s'appuyant sur les guides sectoriels de l'ADEME. Seuls les outils à jour de la méthode Bilan Carbone® supposent la formation et l'adhésion à l'ABC.
Les outils pour faire son bilan en interne
Tout est en accès libre. Seule la méthode Bilan Carbone® et ses outils demandent une formation.
La Base Empreinte pour les facteurs d'émission
La Base Empreinte de l'ADEME réunit les facteurs d'émission qui convertissent une donnée d'activité en tCO2e. Sa partie consacrée aux bilans, la Base Carbone®, est publiée sous Licence Ouverte : on la télécharge et on la réutilise gratuitement sur data.ademe.fr, et sa consultation en ligne demande seulement un compte gratuit. L'ADEME la présente comme la base de référence de l'obligation de bilan des entreprises de plus de 500 salariés.
Chaque facteur porte une unité, une date, un statut (valide ou archivé) et, le plus souvent, une incertitude exprimée en pourcentage. Ce sont ces 4 informations qu'il faut recopier à côté de chaque calcul. Un facteur archivé reste visible dans la base : le gazole routier y figure ainsi à 3,16 kgCO2e par litre dans une version de 2016 archivée, et à 3,1 dans la version valide.
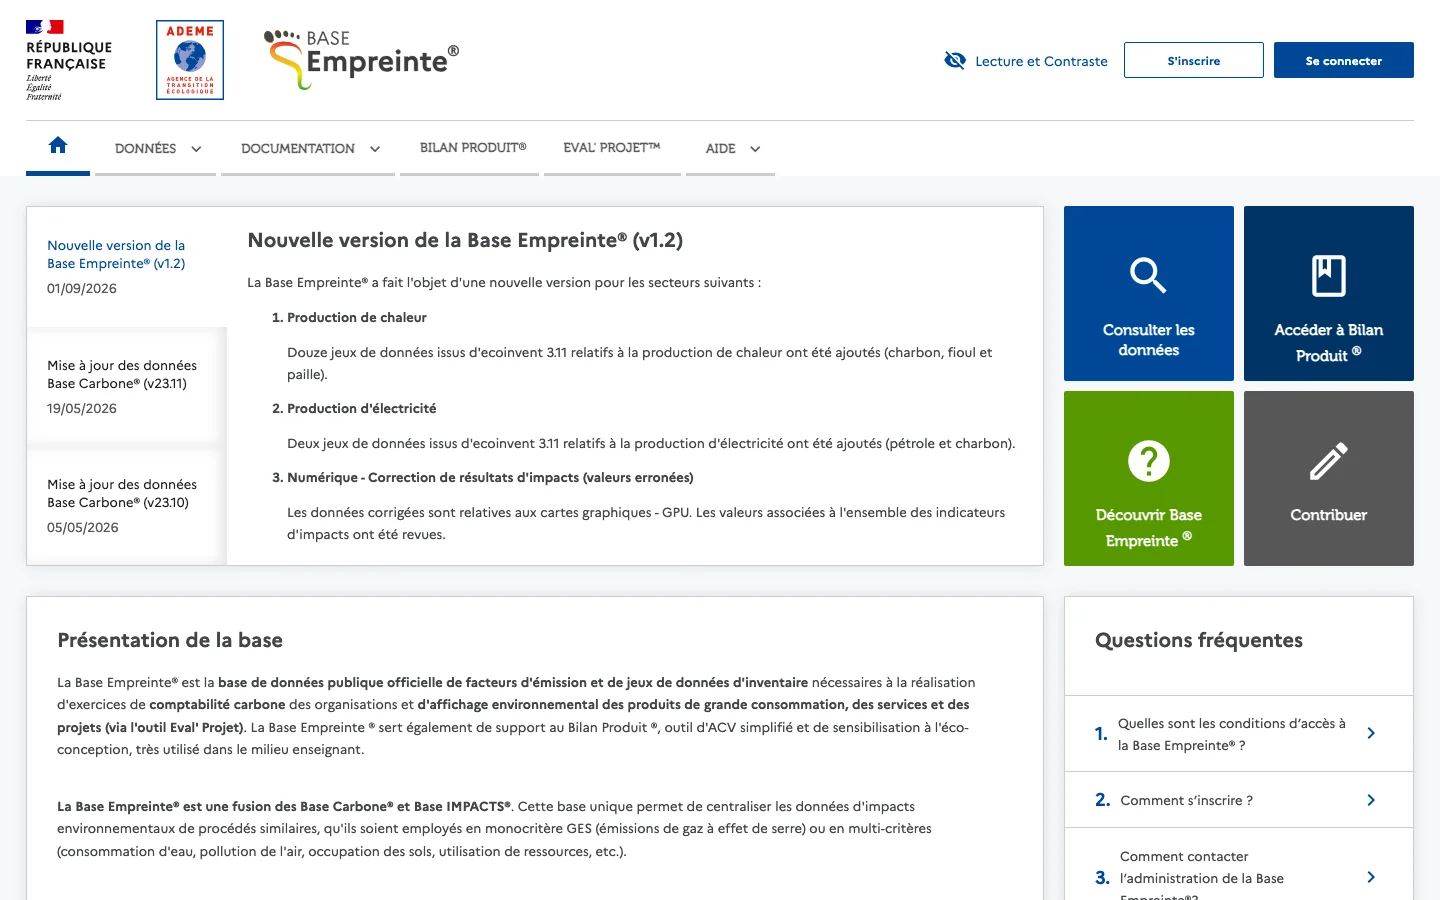
La page d'accueil présente la Base Empreinte® comme « la base de données publique officielle de facteurs d'émission ». Le 17 octobre 2026, elle annonçait la version 23.11 de la Base Carbone®, du 19 mai 2026, quand le jeu ouvert de data.ademe.fr en était à la version 23.6. La version de chaque facteur se note donc à côté du calcul.
La méthode : ministère, ABC ou GHG Protocol
3 méthodes publiques permettent de fixer quoi compter. La méthode réglementaire du ministère, en version 5 depuis juillet 2022, est celle du BEGES. Elle recommande, dans le cadre d'une démarche interne, d'évaluer l'incertitude de la donnée d'activité et celle du facteur. Le Corporate Standard du GHG Protocol est téléchargeable en ligne, et c'est le langage des groupes internationaux. La méthode Bilan Carbone® de l'ABC, enfin, est hébergée sur un wiki. Elle reste compatible avec les 2 autres, comme le montre le comparatif du Bilan Carbone® et du GHG Protocol.
Tableur, outil public ou logiciel ?
Un tableur suffit pour un premier bilan : une ligne par donnée, sa quantité, son facteur, sa source et son incertitude. Le tableur Bilan Carbone® et le logiciel Bilan Carbone+ de l'ABC vont plus loin, mais leurs versions à jour supposent l'adhésion à l'ABC et une formation. Les logiciels du marché, enfin, sont payants : Mission Transition Écologique compte 2 000 à 5 000 € pour un bilan réalisé sur une plateforme. Le guide pour choisir un logiciel de Bilan Carbone® dit ce qu'un outil fait et ce qui reste à l'équipe. La publication d'un BEGES se fait sur la plateforme Bilans GES de l'ADEME, avec un compte gratuit, et elle est ouverte aux organisations qui publient volontairement.
4Où un bilan fait en interne bloque-t-il ?
Les difficultés d'un bilan interne ne tiennent presque jamais au calcul, qu'un tableur fait très bien. Elles se concentrent sur 3 points : les achats, le choix des facteurs et la reconnaissance du résultat hors de l'entreprise.
Le scope 3 et les achats
Le scope 3 rassemble les émissions des achats, du fret, des déplacements et de l'usage des produits vendus. Dans les secteurs à fort impact qu'analyse une note technique de CDP, mise à jour en juin 2024, il pèse en moyenne 75 % des émissions déclarées en 2021, comme le détaille notre guide du scope 3. Faute de quantités, un bilan interne compte souvent ses achats en euros, avec les ratios monétaires de la Base Empreinte : 990 kgCO2e par millier d'euros HT de produits métallurgiques, par exemple.
La méthode réglementaire recommande de s'appuyer sur des données physiques, « et majoritairement la masse des produits achetés ». Elle admet les ratios monétaires pour repérer les achats les plus importants, mais à employer « avec une grande prudence ». La Base Empreinte leur attribue une incertitude de 80 %, contre 5 à 10 % pour un kWh, un litre ou une tonne d'acier. La parade consiste à compter en tonnes les 3 ou 4 achats principaux et à garder les euros pour le reste, comme le montre l'exemple de l'acier du guide des logiciels.
Incertitude d'un calcul en euros et d'un calcul en quantités
Incertitude affichée par la Base Empreinte, de chaque côté du résultat.
Un ratio par euro sert à repérer les postes qui pèsent. Pour ceux-là, la quantité achetée et un facteur physique rendent le résultat comparable d'une année sur l'autre.
Le choix des facteurs d'émission
La Base Empreinte propose souvent plusieurs facteurs pour une même donnée : électricité par année et par usage, carburant par teneur en biocarburant, territoire de métropole ou d'outre-mer. Choisir le bon demande de lire son périmètre, et de garder le même choix d'une année sur l'autre, sans quoi l'écart entre 2 bilans tient au facteur plutôt qu'aux émissions. La version compte aussi : le 17 octobre 2026, le jeu ouvert de data.ademe.fr en était à la version 23.6, le site de la Base Empreinte à la 23.11. Un facteur transmis par un fournisseur ne remplace un facteur moyen que si sa méthode est connue, et les données carbone des fournisseurs se contrôlent avant d'entrer dans le calcul.
La reconnaissance du résultat
Un bilan interne qui reste dans l'entreprise n'a besoin d'aucun visa. Dès qu'il sort, le destinataire fixe ses règles : un client qui envoie un questionnaire carbone, un engagement SBTi qui peut exiger la vérification de l'année de référence, une certification comme B Corp. La vérification d'un bilan interne par un tiers se fait selon 4 démarches, détaillées avec celle que chacun reconnaît.
Un bilan fait en interne vaut ce que valent ses données d'activité et les hypothèses écrites à côté de chaque calcul.
5Quand se faire aider ou faire vérifier son bilan ?
Faire seul n'empêche pas de demander un regard extérieur au bon moment, auprès de l'un des prestataires qui aident à réaliser un Bilan Carbone®. 4 situations le justifient :
- Le bilan doit sortir de l'entreprise, vers un client, un référentiel ou un investisseur : une relecture ou une vérification par un tiers indépendant lui donne la crédibilité que le calcul seul n'apporte pas.
- Le scope 3 pèse lourd et les achats sont nombreux : un regard expérimenté aide à choisir les postes à compter en quantités et à documenter les exclusions.
- L'entreprise compte moins de 500 salariés et n'a pas fait de bilan depuis 5 ans. Le Diag Décarbon'Action confie alors le bilan à un expert habilité, pour 6 000 € HT après la subvention de 40 %.
- Le site est industriel, avec des procédés, des combustibles et des matières à suivre : notre guide du Bilan Carbone® de PME en décrit le déroulé.
Le Diag ne finance pas un bilan fait par les équipes : Mission Transition Écologique précise qu'il est mené par des experts « habilités par l'ADEME, Bpifrance et l'Association pour la Transition Bas Carbone ». Pour un bilan confié à un cabinet hors Diag, le prix d'un Bilan Carbone® donne les repères publics et ce qui fait varier un devis. Le choix d'un cabinet se prépare à part, en vérifiant ce qu'il fera et ce qu'il laissera à l'équipe avant de signer. Un test d'éligibilité au Diag tranche en 4 étapes.
Pour nous, au Projet Celsius, un premier bilan fait en interne est une bonne école, à 2 conditions. La première : écrire chaque hypothèse dès le premier jour, avec la source et la version du facteur, pour que le bilan puisse être refait et relu. La seconde : compter en quantités les achats qui pèsent, plutôt que de laisser un ratio monétaire porter l'essentiel du résultat. C'est ce qui permet de refaire le bilan l'année suivante, et de le faire relire le jour où un client le demande.
6Ce qu'il faut retenir
- Aucune loi n'impose de cabinet pour faire un Bilan Carbone®, pas même pour le BEGES des entreprises de plus de 500 salariés.
- Les facteurs d'émission de la Base Empreinte, la méthode réglementaire et le GHG Protocol sont accessibles en ligne ; la méthode Bilan Carbone® demande une formation.
- L'essentiel du travail est la collecte : factures d'énergie, carburant, fiches du frigoriste, achats en quantités, déplacements.
- Un achat compté en euros porte 80 % d'incertitude dans la base : comptez en tonnes les 3 ou 4 achats principaux.
Pour suivre la démarche étape par étape, voir le guide de la méthode Bilan Carbone®, et pour décider du rythme des bilans suivants, faut-il faire un Bilan Carbone® tous les ans ?.